

Da, majoritatea tratamentelor stomatologice se pot plăti în rate în București. Pentru sume mici, cardurile în rate cu 0% dobândă la parteneri sunt cele mai simple. Pentru implanturi, aparate dentare sau protetică extinsă, creditele de nevoi personale sau medicale și parteneriatele bancă-clinică oferă perioade de rambursare mai lungi. Pasul practic rămâne același: consult inițial, deviz detaliat, apoi verificarea condițiilor de finanțare.
Pe scurt:
- Finanțarea prin carduri fără dobândă este potrivită doar pentru sume mici, până în plafonul acceptat, și nu pentru tratamente majore sau costuri extinse.
- Costul total al unui tratament în rate poate crește cu mii de lei dacă DAE este ridicată, chiar dacă rata lunară pare convenabilă.
- Înainte de semnarea contractului, trebuie cerut un deviz detaliat, un tabel de rambursare și informații clare despre penalizări și comisioane.
- Pentru tratamente cu cost ridicat, precum implanturile sau aparatele ortodontice, opțiunile de finanțare includ credite bancare, carduri în rate și IFN-uri, fiecare cu costuri și condiții diferite.
- Procesul de la consultație la aprobare este rapid, dar trebuie verificată transparența clinicii în costuri și garanțiile oferite pentru a evita surprize financiare.
Ce tratamente stomatologice poți plăti în rate
Nu toate procedurile justifică o rată lunară, dar cele cu cost ridicat sau etapizate în timp sunt candidatele naturale pentru finanțare eșalonată. Un implant dentar, de exemplu, se desfășoară pe mai multe etape (inserare, osteointegrare, coroană finală), ceea ce face plata în rate atât practică, cât și confortabilă pentru buget.
Tratamentele care se plătesc cel mai frecvent în rate la clinicile din București includ:
- Implanturi dentare, mai ales când pacientul are nevoie de mai multe implanturi sau de os adăugat.
- Aparate dentare ortodontice, pentru adulți și copii, unde costul total se întinde pe luni sau ani de tratament.
- Coroane dentare din zirconiu, metalo-ceramică sau E-max, atunci când e nevoie de mai multe unități.
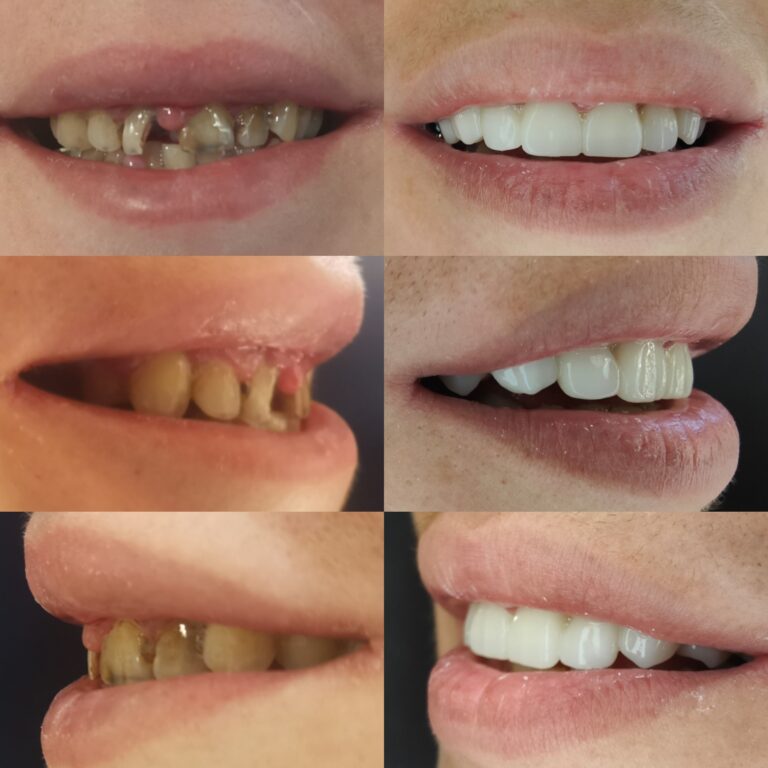
- Fațete dentare, pentru cazuri estetice complexe cu mai mulți dinți implicați.
- Proteze dentare, fixe sau mobile, unde costul integral poate depăși bugetul lunar al unei familii.
Plata în rate are sens mai ales când suma totală trece de câteva mii de lei sau când tratamentul se întinde pe etape care oricum presupun vizite programate la distanță. Pentru un ghid detaliat despre costurile reale ale unui implant în funcție de tipul de lucrare, poți consulta acest ghid complet despre implantul dentar. Dacă vrei să vezi și lista completă a serviciilor disponibile în clinică, există un ghid al tratamentelor stomatologice din București care arată clar ce opțiuni ai la dispoziție.
Cum poți plăti: carduri, credite bancare sau IFN
România oferă câteva variante distincte de finanțare pentru servicii medicale, iar diferența dintre ele nu e doar cosmetică. Fiecare tip de produs financiar are propriile costuri reale, mult mai vizibile la o citire atentă a contractului decât la afișul „0% dobândă” de pe site.
Cele trei rute principale sunt:
- Cardurile de cumpărături în rate (de exemplu Star BT sau Card Avantaj), care oferă rate fără dobândă la comercianți parteneri, dar de obicei cu o sumă minimă și maximă acceptată pentru 3, 6 sau 9 rate, plus o perioadă de grație limitată.
- Creditele de nevoi personale sau medicale, cu perioade de rambursare care pot ajunge la 3 și 60 de luni, unde dobânda depinde de bancă și de scorul de credit al pacientului.
- Finanțările prin instituții financiare nebancare (IFN), mai flexibile la aprobare, dar cu dobânzi anuale efective (DAE) care pot ajunge la 12% sau mai mult, în funcție de instituție și de scenariul de plată.
Sfat profesional: un simulator RapidCredit pentru un scenariu de credit medical arată o DAE ridicată, exemplificată de un caz din RapidCredit pentru un anumit tip de împrumut. Diferența dintre o rată „aparent mică” și costul total real vine exact din DAE, nu din suma lunară afișată pe pliant.
Există și parteneriate directe între bănci și rețele medicale, precum cel dintre BCR și MedLife, care oferă dobânzi fixe de la 6,29% în anumite condiții. Platformele de beneficii precum SanoPass pot completa tabloul cu reduceri suplimentare la clinicile partenere, utile mai ales pentru cei care au deja abonamente de acest tip.
De la consult la aprobarea finanțării: ce pași urmezi
Procesul de finanțare pentru un tratament stomatologic urmează, în general, o secvență previzibilă, iar clinicile serioase o respectă tocmai pentru a evita surprize la mijlocul tratamentului.
Etapele uzuale sunt:
- Consult inițial și radiografie, pentru stabilirea planului de tratament exact.
- Deviz detaliat, cu fiecare procedură și cost separat, nu o sumă globală vagă.
- Alegerea variantei de finanțare, direct în clinică (prin parteneri bancari) sau independent, la bancă sau IFN.
- Depunerea documentelor: act de identitate, dovada venitului, uneori extras de cont pe ultimele luni.
- Aprobarea finanțării, urmată de programarea efectivă a tratamentului.
Un consult inițial bine documentat este momentul în care se discută atât planul medical, cât și opțiunile de plată disponibile, iar acesta rămâne pasul care dă predictibilitate financiară întregului tratament.
Sfat profesional: întreabă explicit clinica și banca sau IFN-ul despre comisioane de administrare, penalități de întârziere și posibilitatea de rambursare anticipată fără costuri suplimentare. Eticheta „credit medical” e uneori doar un nume comercial pentru un credit de nevoi personale standard, așa că citește condițiile exact ca la orice alt credit.
Cât te costă rata: exemple de calcul pentru tratamente comune
Prețul unui implant dentar în București variază în funcție de sistemul folosit și de eventuala nevoie de adiție osoasă, iar detaliile complete despre ce include costul final se găsesc în acest ghid de prețuri. Un aparat ortodontic sau o serie de coroane pot ajunge la sume similare, motiv pentru care merită să te uiți la rata lunară, nu doar la prețul total.
Diferența dintre DAE mic și DAE mare devine vizibilă abia când calculezi suma totală plătită la final. Iată cum evoluează o sumă de 10.000 lei finanțată pe diferite perioade și DAE:
Diferența dintre 0% și 12% DAE pe 60 de luni înseamnă mii de lei plătiți în plus până la final, nu doar câțiva lei pe lună. Cere întotdeauna tabelul de rambursare exact, cu suma totală plătibilă, înainte de a semna orice contract de finanțare.
Ce dovezi să ceri clinicii înainte să semnezi
O clinică transparentă nu are nicio problemă să-ți arate exact ce plătești și cu ce garanții. Cere devizul itemizat, nu o sumă rotundă, și un contract de finanțare clar, separat de planul de tratament.
Verifică și afilierea medicului la Colegiul Medicilor Stomatologi din România, organismul care reglementează inclusiv modul în care cabinetele afișează tarifele pentru serviciile decontate și cele plătite integral de pacient. Legislația în vigoare, prin HG 521/2023, obligă furnizorii de servicii medicale să prezinte clar pachetele și costurile lor.
Câteva verificări simple, dar esențiale:
- Cere programul clinicii și confirmă disponibilitatea pentru urmări post-tratament.
- Verifică dacă lucrările (implanturi, coroane) au garanție scrisă.
- Cere un exemplu de tabel de rambursare pentru suma ta exactă, nu unul generic.
- Întreabă cine aprobă finanțarea: banca, IFN-ul sau clinica direct.
O clinică cu program extins, de la 8:00 la 20:00 de luni până vineri, și cu asistență directă la programare oferă un plus de confort exact în etapa în care ai cele mai multe întrebări despre costuri.
De ce cardurile 0% nu sunt mereu soluția cea mai bună
Cea mai mare confuzie pe care o văd la pacienți e ideea că „0% dobândă” înseamnă automat cea mai bună variantă. Nu e adevărat. Cardurile fără dobândă funcționează excelent pentru sume mici, sub plafonul acceptat de comerciant, dar pentru un implant complet sau un tratament ortodontic pe doi ani, plafonul lor devine o limitare reală, nu un avantaj.
Ce se subestimează cel mai des e diferența dintre rata lunară și costul total. O rată mică pe 60 de luni poate ascunde o DAE de 12% sau mai mare, iar suma finală plătită poate fi cu mii de lei peste prețul afișat inițial al tratamentului. Recomandarea mea directă: nu alege finanțarea după rata lunară, alege-o după DAE și după suma totală din tabelul de rambursare.
Prioritatea reală pentru cineva care caută stomatologie în rate în București ar trebui să fie clinica și devizul, nu produsul financiar. Un consult bun, cu un deviz clar, îți dă puterea să compari oferte de finanțare informat, în loc să accepți prima variantă propusă pe loc.
— Iancu
Cum te ajută Draristide să plătești tratamentul în rate
Este posibil să beneficiezi de plata în rate pentru majoritatea tratamentelor stomatologice, de la implanturi dentare la coroane și ortodonție pentru adulți și copii, tratamente ce justifică o finanțare eșalonată. La consultul inițial poți primi un deviz detaliat și discuta opțiunile de plată disponibile, fără sume ascunse sau surprize la final. Un program extins al clinicii, de luni până vineri, de la 8:00 la 20:00, poate permite consultul și etapele ulterioare de tratament fără dificultăți în program. Pentru a vedea cum funcționează procesul de la deviz la aprobarea finanțării pentru un implant, citește acest ghid despre implant dentar în rate sau, dacă ești la etapa de comparație între soluții, verifică diferența dintre implant și punte dentară. Pentru programare, contactează clinica la numărul indicat pe site.
Surse
Înainte să semnezi orice contract de finanțare, verifică ofertele curente direct la sursă. tbi bank publică detalii despre perioadele de rambursare și dobânzile pentru servicii medicale. Colegiul Medicilor Stomatologi din România oferă informații despre reglementările în vigoare privind afișarea tarifelor. Pentru o explicație clară a modului în care funcționează creditele destinate sănătății, Medika TV analizează diferența dintre etichetă și produs real. Ofertele bancare și DAE se schimbă frecvent, așa că verifică datele actualizate înainte de a aplica.
This article is general information, not a substitute for advice from a qualified doctor. Consult a qualified healthcare professional about your own circumstances before acting on anything here.
- Servicii medicale in rate | tbi bank
- Cum funcționează creditele pentru sănătate în România | Medika TV
Întrebări frecvente
Se poate plăti un implant dentar în rate în București?
Da, majoritatea clinicilor oferă plata în rate pentru implanturi dentare, fie prin carduri de cumpărături, fie prin credite medicale sau parteneriate bancare.
Ce documente sunt necesare pentru aprobarea unui credit medical?
De regulă ai nevoie de act de identitate și dovada venitului, iar pentru sume mari băncile pot solicita extras de cont sau un co-împrumutat.
Cât durează procesul de la consult la începerea tratamentului?
Consultul și devizul se fac de obicei într-o singură vizită, iar aprobarea finanțării durează între câteva ore și câteva zile, în funcție de instituție.
Ce trebuie să verific înainte de a semna un contract de finanțare?
Cere tabelul de rambursare complet, DAE exactă și clauzele privind penalitățile de întârziere sau rambursarea anticipată, înainte de a semna orice document.